EN
 ID
 IT
 DE
 ES
 FR
越南供應商付款條件:旅行社的風險控管
旅行社面對的越南供應商付款條件:獎勵旅遊行程的治理、責任邊界與可供稽核的結算邏輯
供應商付款與結算機制,決定越南團體旅遊行程能否執行、能否稽核,以及在客戶治理要求下能否站得住腳。本文依角色釐清 越南供應商付款條件 所隱含的責任邊界,包括由誰發動付款、由誰暫時承擔供應商曝險,以及風險如何在終端客戶、旅行社、地接社(DMC)與當地供應商之間移轉。協助旅遊業者說明付款時程的合理性、訂定文件要求,並在突發狀況、供應商未履約或客戶款項延遲與出發前到期日衝突時,降低執行風險。
1. 越南供應商付款條件對旅行社的背景與重要性
對獎勵旅遊買方而言,付款條件常被視為財務細節。但在越南團體旅遊的執行上,它是一項治理控管:決定服務是否維持確認、照護責任(duty of care)能否延續,以及條件變動時採購單位能否為決策與費用提出依據。
實務上的矛盾是結構性的。當地供應商通常要求在 出發前支付訂金和/或全額款項,而終端客戶的付款可能取決於內部核准流程、確認里程碑,甚至行程結束後的對帳。當兩套時程不一致時,行程的作業完整性就取決於合約上由誰負責(且在財務上有能力)補上這段時間差。
這就是為什麼付款條件是照護責任的議題。如果飯店、交通業者、場地或其他供應商因錯過付款截止日而釋出庫存,作業計畫就可能在買方預期一切順利的環節失靈:抵達、分房、接送或活動執行。即使能安排替代方案,行程仍可能產生成本增加、服務等級下降或時程中斷,進而為銷售方(旅行社)帶來商譽風險,並引發終端客戶的治理疑問。
付款條件不明確,會造成可預見的失敗模式:
- 服務釋出風險(因訂金時程不明,庫存雖被保留但未確保)。
- 重新確認的曝險(因付款延遲,供應商要求重新核准或調整價格)。
- 商譽損害(無論根本原因為何,客戶都認為「行程失敗」)。
- 因果爭議(款項或核准延遲時,爭論「是誰造成失敗」)。
本節協助旅行社做的決策,不是「如何付款給供應商」,而是如何選擇付款時程與合約文字,使其配合終端客戶的核准與付款週期,同時符合當地供應商的要求。目標是讓行程可以執行,而不會在未經同意的情況下,把過渡期的墊款曝險默默轉嫁給某一方。
必須守住的一條關鍵界線:「業界慣例」在哪裡結束、合約責任從哪裡開始。慣例(例如出發前須付訂金)可以解釋供應商為何如此做,但慣例並不分配款項延遲、服務釋出或取消的法律責任。責任若未寫明,就會在突發狀況時被拿出來爭論,而那正是治理最需要清楚的時刻。
2. 角色、範圍與結構考量
付款條件能否執行,取決於各方如何定義以及合約如何架構。角色標示錯誤可能轉移責任、扭曲對於由誰可主張救濟的預期,並造成問責缺口。
越南團體旅遊合約中常用的定義:
- 供應商:提供服務的當地業者,例如飯店、交通業者、場地或活動業者,直接負責地面執行。
- 地接社(DMC,Destination Management Company):協調團體作業的中間方,包括依當地條件與供應商簽約並付款。
- 旅行社:位於終端客戶與地接社之間的 B2B 中間方(例如團體旅遊業者、獎勵旅遊公司或旅行社),通常負責 RFQ 與面對客戶的商業方案。
- 終端客戶:設計、核准並出資獎勵方案的獎勵旅遊買方。
為什麼角色標示錯誤會改變責任:在商業對話中被稱為「代理人」的一方,在合約中可能被視為「本人」,這會影響由誰負擔付款違約責任、由誰有權取得退款或抵用額度,以及由誰可對未履約主張罰則。
結構邊界圖(合約相對性,privity of contract)是可執行性的骨幹:
- 旅行社 - 地接社:通常規範行程交付方案的範圍、付款里程碑、變更控管與文件義務。
- 地接社 - 供應商:規範訂金、釋出日期、履約義務、救濟(罰則/抵用額度)與服務例外回報。
- 終端客戶 - 旅行社 或 終端客戶 - 地接社:規範買方層級的採購限制、核准規則與結算邏輯。
合約相對性之所以重要,是因為執行通常依循合約鏈。如果是地接社與飯店簽約,旅行社可能無法直接對該飯店主張退款條款。反之,如果終端客戶期待對供應商「直接追索」,合約結構就必須明確支持這項期待(或明確排除,以免日後爭議)。
依職能分配責任(概念層級,非作業程序):
| 角色 | 職能歸屬(治理層級) | 對付款條件的重要性 |
|---|---|---|
| 終端客戶 | 預算核准、治理限制、付款授權、驗收/簽核 | 設定的核准週期與稽核要求,必須能配合供應商的出發前截止日。 |
| 旅行社 | 負責 RFQ、向客戶開立請款、使客戶付款里程碑與地接社訂金要求一致 | 掌控向買方提出的商業時程;必須避免時程錯位,迫使某方承擔未受管理的過渡期曝險。 |
| 地接社 | 與供應商簽約、在供應商要求預付期間承擔過渡責任、彙整發票與憑證 | 在作業上確保各項確認;視合約條款,可能需要預付供應商款項以確保服務。 |
| 供應商 | 履約交付與開立發票義務、例外狀況的通知義務 | 必須遵守約定的截止日與例外回報;未遵守會影響服務完整性與爭議立場。 |
常見的治理錯誤,是未區分 付款發動 與 付款風險歸屬.
- 付款發動回答的是:「由誰、在何時匯款?」
- 付款風險歸屬回答的是:「若款項延遲、服務被釋出或產生取消罰款,由誰承擔曝險?」
兩者可以是不同的一方。例如,旅行社向終端客戶請款(在買方層級發動),而地接社付款給供應商(在當地層級發動)。如果終端客戶延遲付款,但供應商要求出發前結清,就必須有人承擔過渡期曝險。合約若未界定由誰承擔,行程在一般行政延誤下就會變得脆弱,而不只是在危機時。
通常必須明確定義的結算觸發點包括:
- 確認:什麼才算服務已確認(電子郵件?憑證?供應商確認編號?已簽署的活動執行單?)。
- 出發前截止日:若未收到款項,服務可能被釋出或罰款升級的日期/時間。
- 行程完成:對多項組成的行程(抵達接送、住宿、活動、離境),「已交付」是什麼意思。
- 最終對帳:與事件相關的調整、抵用額度及最後一刻變更何時結案並開立發票。
在越南供應商付款條件下,最直接影響旅行社曝險的合約要素:
- 預付/訂金門檻:何時須付訂金,以及在明定條件下訂金是否可退、可轉為抵用額度或不可退。
- 保留款/扣留款概念:是否保留部分款項直到完成(以及需要哪些完成證明)。
- 與付款日期連動的取消觸發點:付款延遲如何與供應商的取消期限及釋出條款交互作用。
- 爭議解決地點與準據法預期:主合約與供應商合約之間的一致性(例如引用越南法律/仲裁),以免爭議時出現互相矛盾的途徑。
3. 風險歸屬與控管點
在越南團體獎勵旅遊作業中,付款到交付鏈的失敗,通常發生在時程、權限與文件未對齊的控管點。這些不是「罕見的特殊狀況」,而是可預見的壓力點,應在合約中規範,並透過約定的文件執行。
失敗通常發生的位置:
- 時程錯位:供應商的出發前期限與終端客戶的內部核准週期不一致。這種錯位造成以非正式方式「保留」服務的壓力,作業上薄弱,也難以在採購審查中提出依據。
- 文件缺口:未記錄的偏差、缺少簽核,以及核准變更的權限不明。作業團隊或許能提出變通方案,但沒有稽核軌跡,治理上就無法為費用提出依據。
- 應變缺口:對超賣、不可抗力或供應商未到場的救濟條款不足。沒有預先定義的救濟方式與決策權限上限,爭議會在最糟的時刻變得主觀。
風險歸屬情境(治理導向的分配 + 必要的控管點):
主要風險歸屬(作業延續):地接社。次要(客戶溝通一致):旅行社。
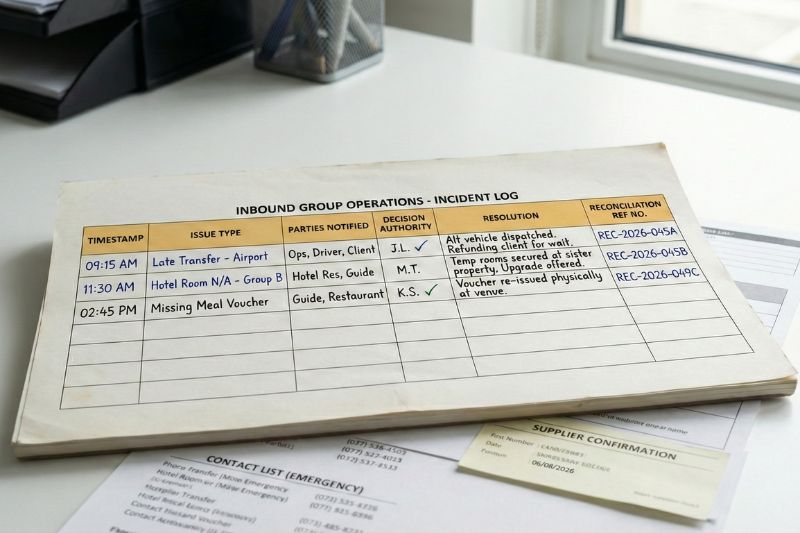
應要求的控管點:升級通報時間預期(例如地接社須在明定時間內通知旅行社)、在相關合約中納入供應商應變緩衝,以及附時間戳記的事件紀錄,以利日後對帳與費用說明。
主要風險歸屬(備案策略):地接社。供應商義務:立即通知。
應要求的控管點:超賣/替代住宿條款、記錄差異與補救方式的偏差報告,以及載明由誰、依何依據核准替代方案的驗收/簽核。
主要風險歸屬(現場照護責任的應變協調):地接社。次要(保險聯繫窗口):旅行社。
應要求的控管點:明定通報旅行社/終端客戶的升級時程、涉及費用決策時的書面核准,以及足以支應日後理賠、稽核與對帳的醫療通報紀錄。
主要風險歸屬(調度替代車輛的責任):地接社。供應商義務:維修保養回報與立即的例外通知。
應要求的控管點:附時間戳記的證據(照片,必要時加上地點/時間資訊)、透過旅行社的明定客戶更新管道,以及確實的紀錄,使延誤影響可衡量、可歸因。
主要風險歸屬(在約定範圍內的改期權限):地接社。核准邊界(對商業/行程的影響):旅行社/終端客戶必須明確表態。
應要求的控管點:適用合約中的不可抗力定義、有紀錄的警示(例如可取得時的官方公告),以及提出的選項與核准選擇的書面紀錄。
主要風險歸屬(追究責任與執行替代):地接社。核准邊界(影響預算/品牌的替代):旅行社/終端客戶必須明確表態。
應要求的控管點:違約通知、供應商未履約的證據、必要時的替代授權,以及退款/抵用額度證明,以支援對帳及後續對客戶請款的調整。
應在主合約中明定的預防性控管(必須具備什麼,而非如何執行):
- 升級通報層級:由誰通知誰、決策順序,以及高影響事件的明確通知時限。
- 決策權限上限:地接社在不需重新核准下可變更哪些項目,哪些必須升級至旅行社/終端客戶。
- 必要文件:事件紀錄、偏差報告、變更的書面修訂,以及最終對帳簽核。
可稽核標準:合約應界定合約、發票、付款證明、偏差報告與簽核的保存期限,並指明由誰保管正式紀錄系統。若旅行社需要向終端客戶說明費用,旅行社在合約上就必須有權取得所需文件。
4. 合作與協調模式
付款條件要能運作,各方之間的協調必須有紀律。獎勵旅遊行程的失敗,較少源於「惡意」,更多來自未受管理的交接,特別是在 RFQ、確認、訂金期限與最後一刻變更之間。
各方之間的協調流程(交接與資訊紀律):
- RFQ 受理 - 及早宣告範圍基準、前提假設與權限限制(包括付款里程碑與截止日)。
- 確認 - 定義並記錄何謂確認;將供應商訂金要求對應到買方付款里程碑。
- 供應商訂金 - 僅在取得必要核准並符合書面授權條件後才觸發承諾。
- 作業交付 - 事件治理遵循升級通報層級;偏差須產生已簽署的文件。
- 對帳 - 彙整憑證與調整;最終結算依明定的完成與簽核規則進行。
旅行社與地接社之間的溝通治理是一套控管系統,而非個人偏好:
- 單一窗口規則:指定作業與商務聯絡人,可減少突發狀況時的決策混淆。
- 決策者指定:由誰可核准支出、替代方案與行程變更(以及在什麼上限內)。
- 不接受僅口頭變更:口頭指示在作業上或有必要,但應在約定時間內以書面確認,才能保持可稽核。
- 事前授權紀律:對旅行社在授權會觸發訂金或罰款的供應商承諾前,必須先取得終端客戶的哪些同意,達成共識。
由地接社(作為簽約方)管理的供應商協調預期應明確寫出,因為許多「意外」成本源自供應商行為:
- 通知義務:哪些例外必須立即回報(超賣、服務失誤、延遲抵達的影響)。
- 替代許可:哪些替代允許、哪些需要核准,以及哪些文件為必要。
- 服務等級例外回報:偏差報告的最低內容與提交時限。
保護各方的變更控管模式:
- 重新核准的觸發點:延長條款、增加預付款、更換供應商,或實質影響預算、照護責任曝險或買方採購限制的變更。
- 雙重簽核邏輯(旅行社/地接社):須有書面修訂,確保銷售方與當地簽約方都能為變更提出依據。
- 記錄客戶核准而不揭露機密採購資料:核准可以摘要授權的方式記錄(核准了什麼、由誰、何時、在什麼上限內),無須傳送應保密的買方內部文件。
對帳與結案模式:
- 行程後簽核邊界:定義何謂「完成」(已交付的服務加上有紀錄的偏差)。
- 未結爭議:明定完成後仍未結的爭議(例如待處理的供應商抵用額度)以及如何追蹤。
- 最終結算到期:明定最終結算相對於對帳交付物與簽核的到期時間。
5. 越南地接社作業與規劃中的付款時程、預付訂金與保留款條款
越南團體旅遊行程的付款時程,可理解為一個概念性的順序:簽約 → 訂金 → 出發前尾款 → 完成 → 對帳。確切日期因供應商而異,但治理上的挑戰是一致的:供應商的到期日常早於出發,而買方的結算可能較晚。
越南團體旅遊行程中供應商付款的典型順序(概念性):
- 簽約:供應商條款界定訂金到期日與釋出條款;地接社(作為簽約方)依行程架構接受這些條款。
- 訂金:用於確保庫存並降低供應商取消的風險。
- 出發前尾款:確保熱門日期的完整確認,並降低最後一刻服務被釋出的曝險。
- 完成:在付款里程碑已維持各項確認的前提下進行作業交付。
- 對帳:彙整偏差、抵用額度、罰款與最後一刻變更,並附上佐證文件。
預付款門檻如何降低供應商未履約風險,卻增加過渡期墊款曝險:
- 降低風險:訂金可強化服務承諾,降低供應商釋出或調價的可能。
- 增加曝險:若終端客戶付款延遲、有爭議或受採購規則限制,預付資金的一方須承擔曝險。
保留款/扣留款邏輯(保留部分款項至完成)是治理工具,而非保證。通常設計用於:
- 對服務品質與履約合規保有籌碼,
- 確保爭議與偏差有紀錄地結案,
- 為及時完成回報與對帳提供有結構的誘因。
過渡期墊款曝險的分配,是越南供應商付款條件的核心問題。終端客戶延遲付款可能把風險轉移給旅行社、地接社,或仍由終端客戶承擔,但前提是合約必須清楚寫明。
一般情境設定(供治理審查用):
- 情境:飯店合約要求預付款以確保房間。終端客戶的內部付款週期使結算延遲,超過供應商的出發前到期日。
- 關鍵治理問題:哪一份合約寫明由誰承擔過渡期曝險(旅行社與地接社的主合約條款和/或終端客戶與旅行社的條款),以及若截止日前未收到款項,服務確認會如何?
- 必要的明確性:地接社是否獲授權(或有義務)預付款項、旅行社是否須出資,或在收到款項前服務是否可暫停/釋出,以及如何溝通與記錄。
與付款條件相關的爭議途徑,應區分付款爭議與履約爭議:
- 付款爭議:對應付金額、時程或訂金/抵用額度的適用有分歧。治理要求:發票、付款證明,以及到期日與罰款的合約依據。
- 履約爭議:對服務是否依約交付有分歧。治理要求:事件紀錄、偏差報告、簽核,以及適用時的供應商違約通知。
仲裁/法律管轄的約定之所以重要,是因為各合約之間不一致會造成實務上的死胡同。若主合約指向一種爭議途徑、供應商合約指向另一種,追究救濟的責任就會不明,而面對終端客戶的一方可能在沒有可執行追償途徑的情況下,承擔商譽與財務曝險。
作業/物流連動(必要):付款里程碑直接影響作業釋出日期與規劃完整性。旅行社應將付款日期視為以下事項的作業截止日:
- 分房名單(定稿與驗收規則),
- 交通配置(車隊分配與備援準備),
- 場地確認(活動執行單定稿、佈置時間,以及適用時的保證最低人數),
- 供應商人力(依合約的導遊、協調人員與技術人員)。
夥伴成果/案例潛力(一般性、非宣傳):若終端客戶要求證明行程治理站得住腳,以下指標可支持「行程可辯護性」,而不依賴主觀滿意度:
- 確認穩定率:未因錯過付款截止日而被迫重新確認、維持確認的服務比例。
- 事件紀錄完整度:具附時間戳記紀錄與必要附件的事件比例。
- 偏差簽核合規度:經授權方書面驗收的偏差比例。
- 對帳週轉時間:從行程完成到交付附佐證憑證之對帳單的時間(依專案治理標準一致衡量)。
6. 簽約前應與地接社確認的問題
- 在越南團體旅遊行程中,與飯店及交通供應商簽約的是旅行社還是地接社?
- 在越南供應商付款條件下,若終端客戶延遲付款但供應商要求出發前訂金,由誰承擔風險?
- 哪些付款里程碑應與確認、出發前截止日及最終對帳連動?
- 要為突發狀況(天候、超賣、交通故障)造成的費用提出依據,需要哪些文件?
- 醫療事件與重大服務偏差應界定什麼樣的升級通報時程?
- 何時可在未經終端客戶重新核准下更換供應商,又應如何記錄?
- 不可抗力應如何定義,才能讓改期權限清楚且可稽核?
- 行程結束後必須保存哪些紀錄,才能符合治理與稽核要求?
- 旅行社如何確認地接社有能力預付供應商款項,又不造成採購衝突?
- 哪些最低限度的變更控管觸發點應要求書面修訂與雙重簽核?
相關規劃頁面: 團體旅遊的飯店協調.