EN
Thanh toán nhà cung cấp Việt Nam: kiểm soát rủi ro
Điều khoản thanh toán nhà cung cấp Việt Nam cho đại lý: quản trị, ranh giới trách nhiệm và logic quyết toán sẵn sàng kiểm toán cho chương trình incentive
Cơ chế thanh toán và quyết toán với nhà cung cấp quyết định việc chương trình du lịch đoàn tại Việt Nam có thực hiện được, kiểm toán được và bảo vệ được trước yêu cầu quản trị của khách hàng hay không. Tài liệu tham chiếu theo từng bên này làm rõ ranh giới trách nhiệm mà điều khoản thanh toán nhà cung cấp Việt Nam cho đại lý hàm ý - gồm ai khởi tạo thanh toán, ai tạm thời gánh rủi ro với nhà cung cấp, và rủi ro chuyển giao thế nào giữa khách hàng cuối, đại lý, DMC và nhà cung cấp địa phương. Tài liệu giúp người làm du lịch lý giải lịch thanh toán, đặt yêu cầu chứng từ và giảm rủi ro thực thi khi sự cố, nhà cung cấp không thực hiện cam kết, hoặc khách hàng chuyển tiền chậm trùng với các hạn thanh toán trước chuyến đi.
1. Bối cảnh và mức độ liên quan của điều khoản thanh toán nhà cung cấp Việt Nam cho đại lý
Với bên mua chương trình incentive, điều khoản thanh toán thường bị xem là chi tiết tài chính. Trong thực thi du lịch đoàn tại Việt Nam, chúng hoạt động như một công cụ kiểm soát quản trị: chúng quyết định dịch vụ có còn được xác nhận hay không, trách nhiệm chăm sóc khách có được duy trì liên tục hay không, và bộ phận mua hàng có bảo vệ được quyết định và chi phí khi điều kiện thay đổi hay không.
Mâu thuẫn thực tế mang tính cấu trúc. Nhà cung cấp địa phương thường yêu cầu đặt cọc và/hoặc thanh toán đủ trước chuyến đi, trong khi việc thanh toán của khách hàng cuối có thể gắn với chu kỳ phê duyệt nội bộ, mốc xác nhận, hoặc thậm chí đối soát sau chương trình. Khi hai lịch này không khớp, tính toàn vẹn vận hành của chương trình phụ thuộc vào việc bên nào có nghĩa vụ theo hợp đồng (và đủ khả năng tài chính) để bù khoảng chênh thời gian.
Đó là lý do điều khoản thanh toán là vấn đề trách nhiệm chăm sóc khách. Nếu khách sạn, đơn vị vận chuyển, địa điểm sự kiện hay nhà cung cấp khác có thể nhả phòng/dịch vụ vì lỡ mốc thanh toán, kế hoạch vận hành có thể đổ vỡ đúng lúc bên mua kỳ vọng sự liên tục - đón khách, xếp phòng, đưa đón hoặc tổ chức sự kiện. Kể cả khi thu xếp được phương án thay thế, chương trình vẫn có thể phát sinh chi phí tăng, hạ cấp dịch vụ hoặc xáo trộn lịch trình, từ đó gây rủi ro uy tín cho bên bán (đại lý) và câu hỏi quản trị từ khách hàng cuối.
Điều khoản thanh toán không rõ ràng tạo ra các kiểu thất bại có thể dự đoán:
- Rủi ro nhả dịch vụ (phòng/dịch vụ được giữ nhưng chưa được đảm bảo vì thời điểm đặt cọc không rõ).
- Rủi ro xác nhận lại (nhà cung cấp yêu cầu phê duyệt lại hoặc đổi giá vì thanh toán trễ).
- Tổn hại uy tín (khách hàng cảm nhận “chương trình thất bại” bất kể nguyên nhân gốc).
- Tranh chấp về nguyên nhân (“ai gây ra thất bại”) khi tiền hoặc phê duyệt đến muộn.
Quyết định mà phần này hỗ trợ đại lý không phải là “thanh toán cho nhà cung cấp thế nào”. Đó là cách chọn lịch thanh toán và câu chữ hợp đồng khớp với chu kỳ phê duyệt và cấp vốn của khách hàng cuối, đồng thời vẫn tương thích với yêu cầu của nhà cung cấp tại chỗ. Mục tiêu là giúp chương trình thực hiện được mà không âm thầm chuyển rủi ro tài trợ tạm thời sang một bên chưa chấp thuận điều đó.
Một ranh giới quan trọng cần thực thi: nơi “thông lệ ngành” kết thúc và trách nhiệm theo hợp đồng bắt đầu. Thông lệ (ví dụ, đặt cọc trước chuyến đi) giải thích vì sao nhà cung cấp hành xử như vậy, nhưng thông lệ không phân bổ trách nhiệm pháp lý cho việc chuyển tiền trễ, nhả dịch vụ hay hủy dịch vụ. Nếu trách nhiệm không được viết ra, nó sẽ bị tranh cãi khi có sự cố - đúng lúc quản trị cần sự rõ ràng nhất.
2. Vai trò, phạm vi và các cân nhắc về cấu trúc
Điều khoản thanh toán có hiệu lực thực thi (hay không) tùy vào cách định nghĩa các bên và cách cấu trúc hợp đồng. Gán sai vai trò cho một bên có thể làm dịch chuyển trách nhiệm pháp lý, làm lệch kỳ vọng về việc ai được quyền áp dụng biện pháp khắc phục, và tạo khoảng trống trách nhiệm giải trình.
Các định nghĩa thường dùng trong hợp đồng du lịch đoàn tại Việt Nam:
- Nhà cung cấp: đơn vị địa phương cung cấp dịch vụ như khách sạn, vận chuyển, địa điểm sự kiện hoặc hoạt động, trực tiếp thực hiện tại chỗ.
- DMC (Destination Management Company - công ty quản lý điểm đến): bên trung gian điều phối vận hành đoàn, gồm ký hợp đồng và thanh toán cho nhà cung cấp theo điều khoản địa phương.
- Đại lý: bên trung gian B2B (ví dụ tour operator, đơn vị incentive hoặc công ty du lịch) giữa khách hàng cuối và DMC, thường nắm RFQ và gói thương mại trình khách hàng.
- Khách hàng cuối: bên mua chương trình incentive, thiết kế, phê duyệt và cấp vốn cho chương trình khen thưởng.
Vì sao gán sai vai trò làm thay đổi trách nhiệm pháp lý: một bên được gọi là “đại lý” trong trao đổi thương mại có thể bị xem là “bên chủ thể” trong hợp đồng, điều này có thể ảnh hưởng đến việc ai chịu trách nhiệm khi vỡ nợ thanh toán, ai được nhận hoàn tiền hoặc khoản ghi có, và ai được quyền áp dụng phạt khi không thực hiện cam kết.
Sơ đồ ranh giới cấu trúc (quan hệ hợp đồng trực tiếp) là xương sống của khả năng thực thi:
- Đại lý - DMC: thường điều chỉnh phạm vi, mốc thanh toán, kiểm soát thay đổi và nghĩa vụ chứng từ cho gói thực hiện chương trình.
- DMC - Nhà cung cấp: điều chỉnh tiền cọc, ngày nhả dịch vụ, nghĩa vụ thực hiện, biện pháp khắc phục (phạt/ghi có) và báo cáo ngoại lệ dịch vụ.
- Khách hàng cuối - Đại lý hoặc Khách hàng cuối - DMC: điều chỉnh ràng buộc mua hàng, quy tắc phê duyệt và logic quyết toán ở cấp bên mua.
Quan hệ hợp đồng trực tiếp quan trọng vì việc thực thi thường đi theo chuỗi hợp đồng. Nếu DMC là bên ký hợp đồng với khách sạn, đại lý có thể không trực tiếp yêu cầu khách sạn đó thực hiện điều khoản hoàn tiền. Ngược lại, nếu khách hàng cuối kỳ vọng “quyền truy đòi trực tiếp” với nhà cung cấp, cấu trúc hợp đồng phải thể hiện rõ điều đó (hoặc bác bỏ rõ ràng để tránh tranh chấp sau này).
Phân bổ trách nhiệm theo chức năng (ở mức khái niệm, không phải quy trình):
| Bên | Chức năng phụ trách (cấp quản trị) | Vì sao quan trọng với điều khoản thanh toán |
|---|---|---|
| Khách hàng cuối | Phê duyệt ngân sách, ràng buộc quản trị, cho phép chi, nghiệm thu/ký duyệt | Đặt ra chu kỳ phê duyệt và yêu cầu kiểm toán, cần tương thích với các mốc chốt của nhà cung cấp trước chuyến đi. |
| Đại lý | Nắm RFQ, xuất hóa đơn cho khách hàng, khớp mốc thanh toán của khách hàng với yêu cầu đặt cọc của DMC | Kiểm soát lịch thương mại trình bên mua; phải ngăn sự lệch pha buộc một bên gánh rủi ro tạm thời không được quản lý. |
| DMC | Ký hợp đồng với nhà cung cấp, trách nhiệm tạm thời khi nhà cung cấp yêu cầu ứng trước, tổng hợp hóa đơn và chứng từ | Là điểm neo vận hành của các xác nhận; có thể phải ứng trước tiền cho nhà cung cấp để giữ dịch vụ, tùy điều khoản hợp đồng. |
| Nhà cung cấp | Nghĩa vụ thực hiện dịch vụ và xuất hóa đơn, nghĩa vụ thông báo ngoại lệ | Phải tuân thủ các mốc chốt và báo cáo ngoại lệ đã thỏa thuận; vi phạm ảnh hưởng đến tính toàn vẹn dịch vụ và vị thế khi tranh chấp. |
Một lỗi quản trị thường gặp là không phân biệt khởi tạo thanh toán với sở hữu rủi ro thanh toán.
- Khởi tạo thanh toán trả lời: “Ai chuyển tiền và khi nào?”
- Sở hữu rủi ro thanh toán trả lời: “Ai gánh rủi ro nếu tiền đến trễ, nếu dịch vụ bị nhả, hoặc nếu phát sinh phí phạt hủy?”
Đây có thể là những bên khác nhau. Ví dụ, đại lý có thể xuất hóa đơn cho khách hàng cuối (khởi tạo ở cấp bên mua), trong khi DMC thanh toán cho nhà cung cấp (khởi tạo ở cấp địa phương). Nếu khách hàng cuối trả chậm nhưng nhà cung cấp yêu cầu thanh toán trước chuyến đi, sẽ có một bên phải gánh rủi ro tạm thời. Nếu hợp đồng không xác định bên đó, chương trình trở nên mong manh ngay cả với chậm trễ hành chính thông thường - không chỉ khi có khủng hoảng.
Các điều kiện kích hoạt quyết toán cần được định nghĩa rõ thường gồm:
- Xác nhận: thế nào là dịch vụ đã được xác nhận (email? voucher? số xác nhận của nhà cung cấp? function sheet đã ký?).
- Mốc chốt trước chuyến đi: ngày/giờ mà dịch vụ có thể bị nhả hoặc phí phạt tăng nếu chưa nhận được thanh toán.
- Hoàn thành chương trình: “đã thực hiện” nghĩa là gì với chương trình nhiều hạng mục (đón khách, lưu trú, sự kiện, tiễn khách).
- Đối soát cuối cùng: khi nào các điều chỉnh liên quan đến sự cố, khoản ghi có và thay đổi phút chót được chốt và xuất hóa đơn.
Các yếu tố hợp đồng ảnh hưởng trực tiếp nhất đến rủi ro của đại lý theo điều khoản thanh toán nhà cung cấp Việt Nam cho đại lý:
- Ngưỡng ứng trước/đặt cọc: khi nào cần đặt cọc, và tiền cọc được hoàn, được ghi có hay không hoàn lại trong những điều kiện xác định.
- Khái niệm giữ lại/tạm giữ: có giữ lại một phần thanh toán đến khi hoàn thành không (và cần bằng chứng hoàn thành nào).
- Điều kiện hủy gắn với ngày thanh toán: thanh toán trễ tương tác thế nào với thời hạn hủy và điều khoản nhả dịch vụ của nhà cung cấp.
- Cơ quan giải quyết tranh chấp và luật áp dụng: sự thống nhất giữa hợp đồng khung và hợp đồng nhà cung cấp (ví dụ, dẫn chiếu luật Việt Nam/trọng tài) để tránh các con đường mâu thuẫn nhau khi tranh chấp.
3. Sở hữu rủi ro và các điểm kiểm soát
Trong vận hành đoàn incentive tại Việt Nam, thất bại trong chuỗi từ thanh toán đến thực hiện thường xảy ra tại các điểm kiểm soát nơi thời gian, thẩm quyền và chứng từ không khớp nhau. Đây không phải “trường hợp hiếm”; đây là các điểm chịu áp lực có thể dự đoán, cần được quản trị trong hợp đồng và thực thi qua các chứng từ đã thỏa thuận.
Nơi thất bại thường xảy ra:
- Lệch thời gian: hạn chót trước chuyến đi của nhà cung cấp so với chu kỳ phê duyệt nội bộ của khách hàng cuối. Sự lệch pha này tạo áp lực “giữ” dịch vụ một cách không chính thức, vốn yếu về vận hành và khó bảo vệ khi bộ phận mua hàng rà soát.
- Thiếu chứng từ: sai lệch không được ghi nhận, thiếu chữ ký duyệt và thẩm quyền phê duyệt thay đổi không rõ. Đội vận hành có thể xử lý được bằng phương án tạm, nhưng quản trị không bảo vệ được chi phí khi không có dấu vết kiểm toán.
- Thiếu phương án dự phòng: điều khoản chưa đủ cho tình huống overbooking, bất khả kháng hoặc biện pháp khi nhà cung cấp không xuất hiện. Không có biện pháp định sẵn và giới hạn thẩm quyền quyết định, tranh chấp trở nên cảm tính vào đúng thời điểm tệ nhất.
Các tình huống sở hữu rủi ro (phân bổ theo góc độ quản trị + điểm kiểm soát bắt buộc):
Bên sở hữu rủi ro chính (duy trì vận hành liên tục): DMC. Bên thứ hai (thống nhất thông tin với khách hàng): Đại lý.
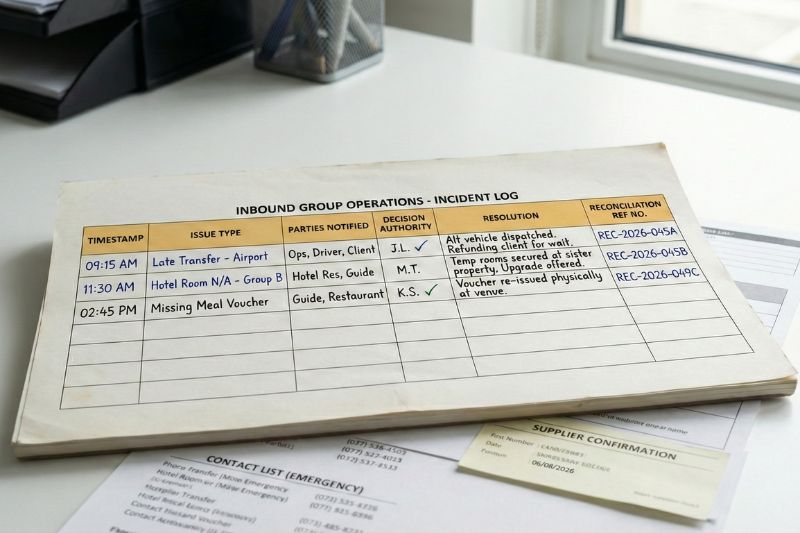
Điểm kiểm soát cần yêu cầu: kỳ vọng về thời gian báo cáo lên trên (ví dụ, DMC báo đại lý trong khung thời gian xác định), khoảng đệm dự phòng của nhà cung cấp được đưa vào hợp đồng khi phù hợp, và nhật ký sự cố có dấu thời gian để hỗ trợ đối soát và bảo vệ chi phí sau này.
Bên sở hữu rủi ro chính (chiến lược dự phòng): DMC. Nghĩa vụ của nhà cung cấp: thông báo ngay lập tức.
Điểm kiểm soát cần yêu cầu: điều khoản overbooking/lưu trú thay thế, báo cáo sai lệch ghi nhận chênh lệch và biện pháp khắc phục, và biên bản nghiệm thu/ký duyệt ghi rõ ai đã chấp thuận phương án thay thế và trên cơ sở nào.
Bên sở hữu rủi ro chính (điều phối phản ứng chăm sóc khách tại chỗ): DMC. Bên thứ hai (đầu mối làm việc với bảo hiểm): Đại lý.
Điểm kiểm soát cần yêu cầu: thời hạn báo cáo lên đại lý/khách hàng cuối được xác định, phê duyệt bằng văn bản khi đưa ra quyết định phát sinh chi phí, và hồ sơ báo cáo y tế đủ cho yêu cầu bồi thường, kiểm toán và đối soát sau này.
Bên sở hữu rủi ro chính (trách nhiệm điều động phương tiện thay thế): DMC. Nghĩa vụ của nhà cung cấp: báo cáo bảo dưỡng và thông báo ngoại lệ ngay lập tức.
Điểm kiểm soát cần yêu cầu: bằng chứng có dấu thời gian (ảnh, tham chiếu vị trí/thời gian khi phù hợp), kênh cập nhật cho khách hàng được xác định thông qua đại lý, và kỷ luật ghi nhật ký để tác động của chậm trễ đo được và quy được trách nhiệm.
Bên sở hữu rủi ro chính (thẩm quyền đổi lịch trong phạm vi đã thỏa thuận): DMC. Ranh giới phê duyệt (tác động thương mại/chương trình): đại lý/khách hàng cuối phải nêu rõ.
Điểm kiểm soát cần yêu cầu: định nghĩa bất khả kháng trong các hợp đồng áp dụng, cảnh báo được lưu lại (ví dụ, thông báo chính thức khi có), và văn bản ghi nhận các phương án đã đưa ra và lựa chọn đã được phê duyệt.
Bên sở hữu rủi ro chính (thực thi hợp đồng và triển khai thay thế): DMC. Ranh giới phê duyệt (thay thế ảnh hưởng ngân sách/thương hiệu): đại lý/khách hàng cuối phải nêu rõ.
Điểm kiểm soát cần yêu cầu: thông báo vi phạm, bằng chứng nhà cung cấp không thực hiện, ủy quyền thay thế khi cần, và bằng chứng hoàn tiền/ghi có để hỗ trợ đối soát và mọi điều chỉnh hóa đơn với khách hàng phía sau.
Các biện pháp kiểm soát phòng ngừa cần nêu trong hợp đồng khung (những gì phải có, không phải cách thực hiện):
- Thang báo cáo lên trên: ai báo ai, trình tự ra quyết định và khung thời gian thông báo rõ ràng cho sự cố có tác động lớn.
- Giới hạn thẩm quyền quyết định: DMC được thay đổi những gì mà không cần phê duyệt lại, và những gì phải chuyển lên đại lý/khách hàng cuối.
- Chứng từ bắt buộc: nhật ký sự cố, báo cáo sai lệch, phụ lục bằng văn bản cho các thay đổi, và biên bản ký duyệt đối soát cuối cùng.
Chuẩn kiểm toán: hợp đồng cần xác định thời hạn lưu trữ hợp đồng, hóa đơn, chứng từ thanh toán, báo cáo sai lệch và biên bản ký duyệt - và xác định bên nào giữ hệ thống lưu trữ gốc. Nếu đại lý được kỳ vọng phải bảo vệ các khoản phí trước khách hàng cuối, đại lý phải có quyền tiếp cận theo hợp đồng với các chứng từ cần thiết để làm việc đó.
4. Mô hình hợp tác và điều phối
Điều khoản thanh toán chỉ khả thi khi việc điều phối giữa các bên có kỷ luật. Chương trình incentive ít khi thất bại vì “ý đồ xấu” mà thường vì các khâu bàn giao không được quản lý - nhất là giữa RFQ, xác nhận, hạn đặt cọc và thay đổi phút chót.
Luồng điều phối giữa các bên (bàn giao và kỷ luật thông tin):
- Tiếp nhận RFQ - phạm vi cơ sở, giả định và ràng buộc thẩm quyền được nêu từ sớm (gồm cả mốc thanh toán và mốc chốt).
- Xác nhận - định nghĩa và ghi nhận xác nhận; yêu cầu đặt cọc của nhà cung cấp được đối chiếu với các mốc cấp vốn của bên mua.
- Đặt cọc nhà cung cấp - cam kết chỉ được kích hoạt sau khi có đủ phê duyệt cần thiết và đáp ứng các điều kiện ủy quyền đã ghi nhận.
- Thực hiện vận hành - quản trị sự cố theo thang báo cáo lên trên; sai lệch phải có chứng từ ký duyệt.
- Đối soát - tổng hợp chứng từ và điều chỉnh; quyết toán cuối cùng theo quy tắc hoàn thành và ký duyệt đã định.
Quản trị liên lạc giữa đại lý và DMC là một hệ thống kiểm soát, không phải sở thích:
- Quy tắc một đầu mối: đầu mối vận hành và thương mại có tên cụ thể giúp giảm mơ hồ khi ra quyết định lúc có sự cố.
- Chỉ định người ra quyết định: ai được duyệt chi, thay thế và thay đổi lịch trình (và trong giới hạn nào).
- Không thay đổi chỉ bằng lời nói: chỉ đạo bằng lời có thể cần thiết khi vận hành, nhưng cần được xác nhận bằng văn bản trong khung thời gian đã thỏa thuận để còn kiểm toán được.
- Kỷ luật phê duyệt trước: thống nhất những gì đại lý phải có từ khách hàng cuối trước khi cho phép cam kết với nhà cung cấp có phát sinh tiền cọc hoặc phí phạt.
Kỳ vọng về điều phối nhà cung cấp do DMC quản lý (với tư cách bên ký hợp đồng) cần được nêu rõ, vì hành vi của nhà cung cấp gây ra nhiều chi phí “bất ngờ”:
- Nghĩa vụ thông báo: những ngoại lệ nào phải báo ngay (overbooking, lỗi dịch vụ, tác động do khách đến muộn).
- Quyền thay thế: thay thế nào được phép, thay thế nào cần phê duyệt, và chứng từ nào là bắt buộc.
- Báo cáo ngoại lệ mức dịch vụ: nội dung tối thiểu của báo cáo sai lệch và thời hạn gửi.
Mô hình kiểm soát thay đổi bảo vệ mọi bên:
- Điều kiện cần phê duyệt lại: gia hạn điều khoản, tăng tiền ứng trước, thay thế nhà cung cấp, hoặc thay đổi ảnh hưởng đáng kể đến ngân sách, rủi ro trách nhiệm chăm sóc khách hay ràng buộc mua hàng của bên mua.
- Logic ký duyệt kép (đại lý/DMC): bắt buộc có phụ lục bằng văn bản để cả bên bán và bên ký hợp đồng địa phương đều bảo vệ được thay đổi.
- Ghi nhận phê duyệt của khách hàng mà không lộ dữ liệu mua hàng mật: phê duyệt có thể được ghi dưới dạng ủy quyền tóm tắt (duyệt gì, ai duyệt, khi nào, trong giới hạn nào) mà không phải chuyển tài liệu nội bộ của bên mua vốn cần được bảo mật.
Mô hình đối soát và khép lại chương trình:
- Ranh giới ký duyệt sau chương trình: định nghĩa thế nào là “hoàn thành” (dịch vụ đã thực hiện cộng các sai lệch đã ghi nhận).
- Tranh chấp còn mở: nêu rõ tranh chấp nào vẫn mở sau khi hoàn thành (ví dụ, khoản ghi có của nhà cung cấp đang chờ) và cách theo dõi.
- Hạn quyết toán cuối cùng: xác định khi nào đến hạn quyết toán cuối cùng so với các sản phẩm đối soát và biên bản ký duyệt.
5. Lịch thanh toán, tiền đặt cọc trước và điều khoản giữ lại trong vận hành và lập kế hoạch của DMC Việt Nam
Lịch thanh toán trong chương trình du lịch đoàn tại Việt Nam có thể hiểu theo trình tự khái niệm: ký hợp đồng → đặt cọc → thanh toán phần còn lại trước chuyến đi → hoàn thành → đối soát. Ngày cụ thể khác nhau tùy nhà cung cấp, nhưng thách thức quản trị thì nhất quán: hạn thanh toán của nhà cung cấp thường đến trước chuyến đi, trong khi bên mua có thể quyết toán muộn hơn.
Trình tự thanh toán nhà cung cấp thường gặp trong chương trình du lịch đoàn tại Việt Nam (mức khái niệm):
- Ký hợp đồng: điều khoản của nhà cung cấp xác định hạn đặt cọc và điều khoản nhả dịch vụ; DMC (với tư cách bên ký hợp đồng) chấp nhận các điều khoản này thay mặt cho cấu trúc chương trình.
- Đặt cọc: dùng để giữ phòng/dịch vụ và giảm rủi ro nhà cung cấp hủy.
- Thanh toán phần còn lại trước chuyến đi: đảm bảo xác nhận đầy đủ cho các ngày nhu cầu cao và giảm rủi ro bị nhả dịch vụ phút chót.
- Hoàn thành: vận hành diễn ra trên giả định các mốc thanh toán đã giữ được các xác nhận.
- Đối soát: sai lệch, khoản ghi có, phí phạt và thay đổi phút chót được tổng hợp kèm chứng từ hỗ trợ.
Ngưỡng thanh toán trước giảm rủi ro nhà cung cấp không thực hiện nhưng làm tăng rủi ro tài trợ tạm thời như thế nào:
- Giảm rủi ro: tiền cọc có thể củng cố cam kết dịch vụ và giảm khả năng nhà cung cấp nhả dịch vụ hoặc đổi giá.
- Tăng rủi ro: bên ứng tiền gánh rủi ro nếu khoản thanh toán của khách hàng cuối bị chậm, bị tranh chấp hoặc bị ràng buộc bởi quy định mua hàng.
Logic giữ lại/tạm giữ (một phần được giữ đến khi hoàn thành) là công cụ quản trị, không phải bảo đảm. Nó thường được thiết kế để:
- duy trì đòn bẩy cho chất lượng dịch vụ và việc tuân thủ thực hiện,
- đảm bảo khép lại có chứng từ cho tranh chấp và sai lệch,
- tạo động lực có cấu trúc để hoàn tất báo cáo và đối soát đúng hạn.
Phân bổ rủi ro tài trợ tạm thời là câu hỏi cốt lõi của điều khoản thanh toán nhà cung cấp Việt Nam cho đại lý. Khách hàng cuối thanh toán trễ có thể chuyển rủi ro sang đại lý, DMC, hoặc rủi ro vẫn ở lại với khách hàng cuối - nhưng chỉ khi hợp đồng nêu rõ điều đó.
Khung tình huống chung (để rà soát quản trị):
- Tình huống: Hợp đồng khách sạn yêu cầu thanh toán trước để giữ phòng. Chu kỳ thanh toán nội bộ của khách hàng cuối làm việc quyết toán chậm hơn hạn trước chuyến đi của nhà cung cấp.
- Câu hỏi quản trị then chốt: hợp đồng nào quy định ai gánh rủi ro tạm thời (điều khoản khung đại lý-DMC và/hoặc điều khoản khách hàng cuối-đại lý), và điều gì xảy ra với xác nhận dịch vụ nếu không nhận được tiền trước mốc chốt?
- Cần rõ ràng: DMC có được phép (hoặc có nghĩa vụ) ứng tiền hay không, đại lý có phải cấp vốn hay không, hay dịch vụ có thể bị tạm dừng/nhả cho đến khi nhận được thanh toán - và việc này được thông báo, ghi nhận ra sao.
Các con đường giải quyết tranh chấp gắn với điều khoản thanh toán cần phân biệt tranh chấp thanh toán với tranh chấp thực hiện:
- Tranh chấp thanh toán: bất đồng về số tiền phải trả, thời điểm, hoặc cách áp dụng tiền cọc/khoản ghi có. Yêu cầu quản trị: hóa đơn, chứng từ thanh toán và căn cứ hợp đồng cho hạn thanh toán và phí phạt.
- Tranh chấp thực hiện: bất đồng về việc dịch vụ có được thực hiện đúng hợp đồng hay không. Yêu cầu quản trị: nhật ký sự cố, báo cáo sai lệch, biên bản ký duyệt và thông báo vi phạm của nhà cung cấp khi có.
Dẫn chiếu trọng tài/cơ quan pháp lý quan trọng vì sự thiếu nhất quán giữa các hợp đồng tạo ra ngõ cụt trên thực tế. Nếu hợp đồng khung chỉ về một con đường giải quyết tranh chấp và hợp đồng nhà cung cấp chỉ về con đường khác, trách nhiệm theo đuổi biện pháp khắc phục trở nên không rõ - và bên đối mặt với khách hàng cuối có thể phải gánh rủi ro uy tín và tài chính mà không có con đường thực thi để thu hồi.
Liên kết vận hành/hậu cần (bắt buộc): mốc thanh toán ảnh hưởng trực tiếp đến ngày nhả dịch vụ và tính toàn vẹn của kế hoạch. Đại lý nên xem ngày thanh toán là mốc chốt vận hành cho:
- danh sách xếp phòng (quy tắc chốt và chấp nhận),
- phân bổ phương tiện (bố trí đội xe và chuẩn bị xe dự phòng),
- xác nhận địa điểm sự kiện (chốt function sheet, thời gian setup và mức tối thiểu cam kết khi có),
- nhân sự nhà cung cấp (hướng dẫn viên, điều phối viên và nhân sự kỹ thuật khi có trong hợp đồng).
Tiềm năng làm câu chuyện thành công/case study của đối tác (chung, không mang tính quảng bá): nếu khách hàng cuối yêu cầu bằng chứng chương trình được quản trị một cách bảo vệ được, các chỉ số sau hỗ trợ “khả năng bảo vệ chương trình” mà không dựa vào mức hài lòng chủ quan:
- Tỷ lệ ổn định xác nhận: tỷ lệ dịch vụ vẫn được xác nhận mà không bị buộc xác nhận lại do lỡ mốc thanh toán.
- Mức đầy đủ của hồ sơ sự cố: tỷ lệ sự cố có nhật ký kèm dấu thời gian và tệp đính kèm bắt buộc.
- Mức tuân thủ ký duyệt sai lệch: tỷ lệ sai lệch có nghiệm thu bằng văn bản của bên có thẩm quyền.
- Thời gian hoàn tất đối soát: thời gian từ khi hoàn thành chương trình đến khi gửi bảng đối soát kèm chứng từ hỗ trợ (đo nhất quán theo chuẩn quản trị của dự án).
Yêu cầu chương trình có báo giá
Nếu anh/chị cần báo giá chương trình incentive tại Việt Nam phù hợp với thực tế đặt cọc của nhà cung cấp và yêu cầu chứng từ sẵn sàng kiểm toán, chúng tôi có thể báo giá kèm mốc thanh toán rõ ràng, ranh giới thẩm quyền quyết định và chứng từ đối soát.
Yêu cầu báo giá6. Những câu hỏi cần thống nhất với DMC trước khi ký hợp đồng
- Bên nào ký hợp đồng với khách sạn và nhà cung cấp vận chuyển trong chương trình du lịch đoàn tại Việt Nam - đại lý hay DMC?
- Theo điều khoản thanh toán nhà cung cấp Việt Nam cho đại lý, ai gánh rủi ro nếu khách hàng cuối trả chậm nhưng nhà cung cấp yêu cầu đặt cọc trước chuyến đi?
- Những mốc thanh toán nào nên gắn với xác nhận, mốc chốt trước chuyến đi và đối soát cuối cùng?
- Cần chứng từ gì để bảo vệ một khoản phí phát sinh do gián đoạn (thời tiết, overbooking, sự cố vận chuyển)?
- Nên xác định thời hạn báo cáo lên trên thế nào cho sự cố y tế và sai lệch dịch vụ lớn?
- Khi nào được thay thế nhà cung cấp mà không cần khách hàng cuối phê duyệt lại, và nên ghi nhận thế nào?
- Nên định nghĩa bất khả kháng thế nào để thẩm quyền đổi lịch rõ ràng và kiểm toán được?
- Cần lưu trữ hồ sơ gì sau chương trình để đáp ứng kỳ vọng quản trị và kiểm toán?
- Đại lý có thể kiểm chứng năng lực ứng trước tiền cho nhà cung cấp của một DMC thế nào mà không tạo xung đột về mua hàng?
- Các điều kiện kiểm soát thay đổi tối thiểu nào cần phụ lục bằng văn bản và ký duyệt kép?
Trang lập kế hoạch liên quan: Điều phối khách sạn cho du lịch đoàn.